年末調整の用紙が来ないときは、会社の給与担当者へ、提出方法・必要な申告書・社内の締切を確認しましょう。
紙を配らず、社内システムで申告する会社もあります。
紙で提出する場合は、会社の指定を確認したうえで国税庁の様式を使えます。
令和8年分(2026年分)は、基礎控除などの見直しに合わせて様式や記入内容にも注意が必要です。
この記事では、用紙の入手から必要書類の選び方、所得の見積もり、締切に間に合わないときの対応まで、国税庁の令和8年分の資料をもとに整理します。
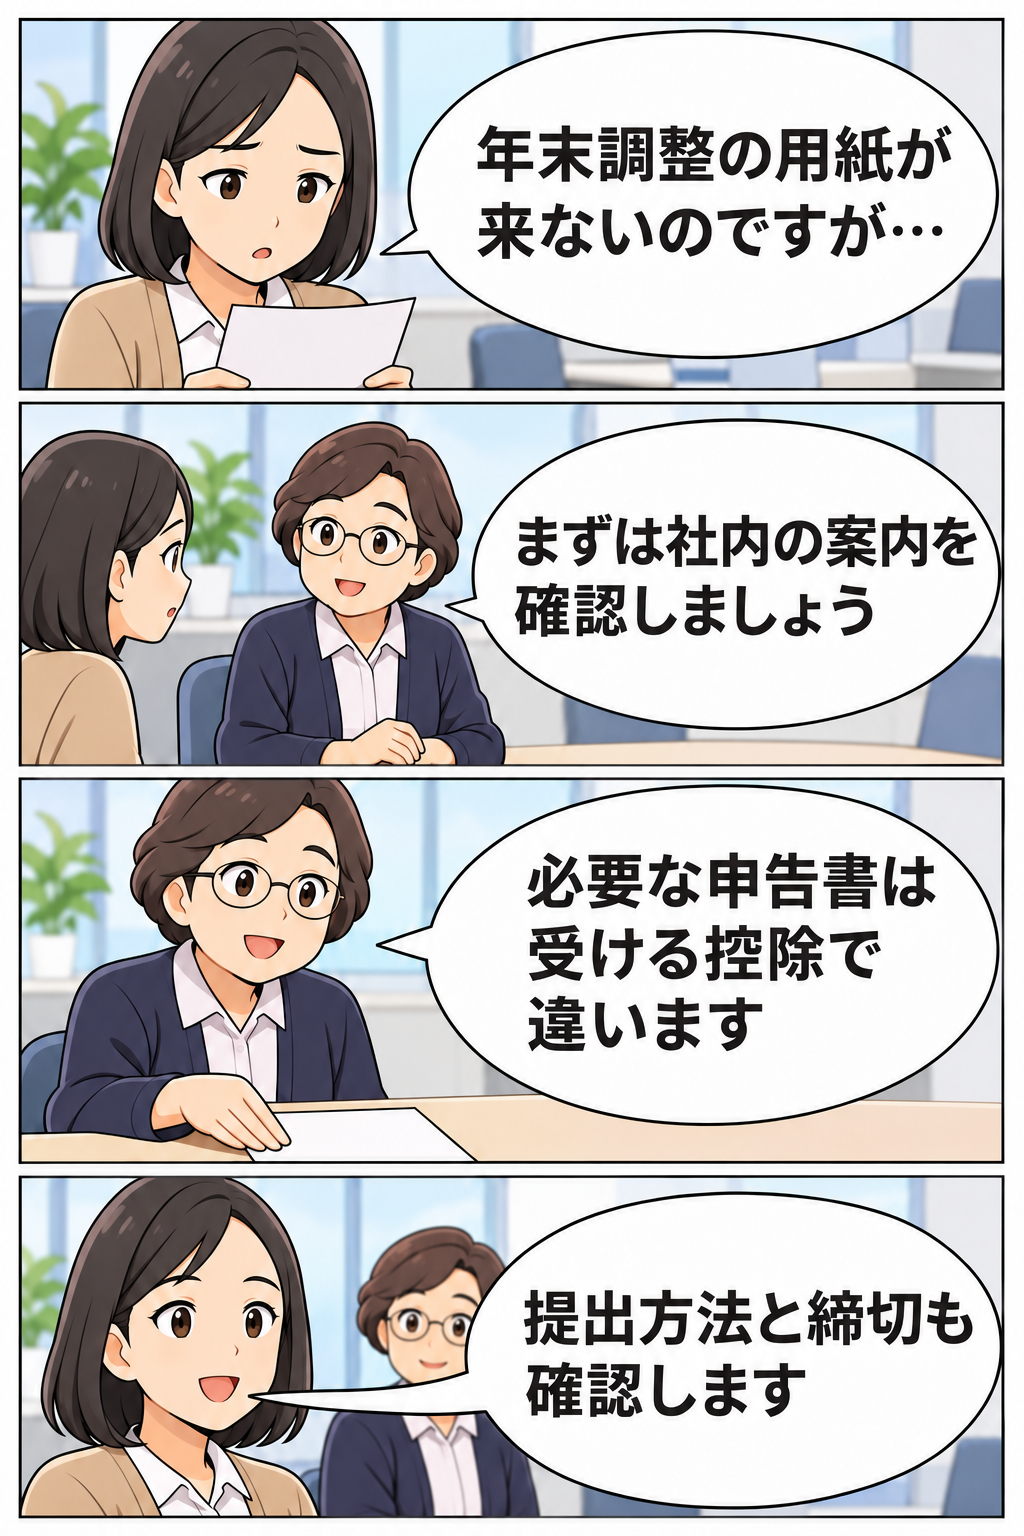
用紙が来ないときに確認する3つのこと
- 会社からの案内を探す。
メール、社内掲示、給与・人事システムを確認し、紙の配付か電子申告かを確かめます。 - 提出方法と期限を聞く。
案内が見つからなければ、「令和8年分の年末調整について、私の提出方法、必要書類、締切を教えてください」と給与担当者へ伝えます。
紙が必要なら、会社の用紙を再交付してもらうか、国税庁のPDFを印刷してよいかも聞きましょう。 - 自分が年末調整の対象かを確かめる。
パート・アルバイトでも、扶養控除等申告書を提出し、年末まで勤務するなどの条件を満たせば対象になります。
給与収入が2,000万円を超える人などは対象外です。
転職や掛け持ちをしている人の扱いは、後半で説明します。
年末調整は、毎月の給与などから差し引かれた所得税と、1年間の所得・控除から計算した税額との差を会社が精算する手続きです。
用紙が届いていないだけで対象外と判断せず、まず会社の受付方法を確かめます。
会社へ出す申告書は、受ける控除で選ぶ
主な申告書は次の4種類です。
それぞれ役割が違うため、一つの用紙へ記入するだけで全ての控除を申告できるわけではありません。
| 申告書 | 主な役割と、提出する人 |
|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養親族などの状況を申告します。 主たる勤務先に提出し、扶養親族がいない人も必要です。 |
| 基礎控除等の申告書 | 基礎控除、配偶者(特別)控除、特定親族特別控除、所得金額調整控除を申告します。 該当する欄へ記入します。 |
| 給与所得者の保険料控除申告書 | 生命保険料・地震保険料、給与から差し引かれていない社会保険料やiDeCoの掛金などを自分で支払い、控除を受ける人が使います。 |
| 住宅借入金等特別控除申告書 | 住宅ローン控除を年末調整で受ける人が使います。 最初の年分は確定申告が必要で、給与所得者は2年目以降に年末調整を利用できます。 |
扶養控除等申告書は「今年分」と「翌年分」を区別する
扶養控除等申告書の提出時期は、その年の最初の給与を受け取る日の前日までです。
令和8年分をすでに提出していても、結婚や親族の就職などで内容が変わった場合は修正が必要です。
会社から令和9年分の提出も求められたら、令和8年分の確認・修正と分けて準備しましょう。
この用紙では扶養控除のほか、障害者控除、寡婦控除、ひとり親控除、勤労学生控除に関係する事項も申告します。
「扶養家族はいないから自分には関係ない」と用紙ごと省かないようにしてください。
保険料や住宅ローンは、申告書とは別に証明書もそろえる
生命保険料や地震保険料は、保険会社などから届く控除証明書で契約の区分と支払額を確かめます。
自分で支払った国民年金保険料や国民年金基金の掛金、iDeCoなどの小規模企業共済等掛金にも証明書類が必要です。
毎月の給与から差し引かれた社会保険料や掛金を、自分で払った分として重ねて記入しないよう注意しましょう。
例えば、勤務先の給与から社会保険料が引かれていて、別に生命保険を自分で払っている人は、保険料控除申告書へ生命保険の契約内容と保険料を記入します。
証明書の提出・提示方法は会社の案内に従います。
生命保険料には一部の旧契約で証明書の添付等を省略できる例外があります。
住宅ローン控除は、税務署から交付される控除申告書などと、借入先の方式に応じた年末残高の資料を使います。
証明書方式では金融機関の年末残高等証明書、調書方式では税務当局から提供される年末残高情報を利用します。
紙が郵送されるとは限らないため、電子交付の有無も含め、借入先と会社の案内を確認しましょう。
医療費控除は年末調整では受けられません。
適用を受ける場合は、医療費控除の明細書などを用意して確定申告をします。
会社へ出す保険料控除申告書には記入しません。
基礎控除等の申告書は、年末調整を行う日で選ぶ
基礎控除等の申告書は、会社が年末調整を行う日によって、使う様式が分かれます。
令和8年分の所得税についての使い分けは、次のとおりです。
| 年末調整を行う時期 | 使う様式 |
|---|---|
| 令和8年11月30日以前 | 令和7年分の様式を補正して使用するなどの対応 |
| 令和8年12月1日以後 | 令和8年分の様式 |
分かれ目は、会社へ書類を提出する日ではなく、年末調整を行う日です。
例えば、社内の締切が11月15日で、会社が12月に年末調整を行う場合は、令和8年分の様式を使います。
11月30日以前に年末調整を受ける人は、用紙の補正方法を給与担当者へ確認してください。
これは基礎控除等の申告書についての案内です。
扶養控除等申告書や保険料控除申告書まで一律に前年分へ替える扱いではありません。
四つの申告欄は、当てはまる控除だけ記入する
正式名称は「令和8年分給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書」です。
四つの申告を一つの様式にまとめているため、この記事では「基礎控除等の申告書」と呼びます。
令和8年12月1日以後の年末調整では、次の条件を手掛かりに記入する欄を選びます。
下記の「所得」は手取り額や年収そのものとは違います。
計算方法は次の節で説明します。
- 基礎控除申告書の欄
本人の合計所得金額が2,500万円以下で、基礎控除を受ける場合に記入します。
配偶者や扶養親族がいない人も対象になります。 - 配偶者控除等申告書の欄
本人の合計所得金額が1,000万円以下で、生計を一にする法律上の配偶者について控除を受ける場合に使います。
配偶者の合計所得金額が62万円以下なら配偶者控除、62万円超133万円以下なら配偶者特別控除の所得要件に当たります。
他の人の扶養親族になっている場合や事業専従者などは対象外になるため、用紙裏面の条件も確認します。 - 特定親族特別控除申告書の欄
生計を一にする19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下の人について控除を受ける場合に使います。
配偶者や事業専従者などは対象外です。
同じ親族について、他の人と重ねてこの控除を受けることはできません。 - 所得金額調整控除申告書の欄
年末調整の対象となる給与収入が850万円を超え、23歳未満の扶養親族がいる、本人が特別障害者である、同一生計配偶者や扶養親族が特別障害者である、のいずれかに該当する場合に使います。
例えば、独身で扶養親族がおらず、給与収入が400万円で他の所得がない人なら、まず基礎控除申告書の欄を記入します。
一枚の中に配偶者や特定親族の欄があっても、自分が受けない控除の欄まで埋める必要はありません。
親族の年齢は原則として令和8年12月31日時点、所得は令和8年1月1日から12月31日までの見積額で判断します。
死亡や海外転出などの場合は判定時点が異なるため、会社へ確認しましょう。
なお、給与と公的年金の両方がある人に適用される別の所得金額調整控除は、年末調整ではなく確定申告で受けます。
提出先の「給与の支払者」は、勤務先の会社などです。
制度上は会社を経由して税務署長へ提出する申告書ですが、通常は会社が保管し、税務署から求められた場合に提出します。
国外に住む非居住者の親族について配偶者(特別)控除や特定親族特別控除を受ける場合は、親族関係書類と送金関係書類の提出・提示が必要です。
扶養控除等申告書の提出時に親族関係書類を提出・提示済みなら、その書類の重複提出は不要です。
送金関係書類まで省略できるという意味ではありません。
収入金額と所得金額を分けて見積もる
給与の収入金額は、税金や社会保険料が引かれる前の、所得税の対象となる給与・賞与の総額です。
銀行口座へ振り込まれる手取り額ではありません。
給与所得の金額は、その収入から給与所得控除などを差し引いた金額です。
- 給与明細などをもとに、令和8年中の給与と賞与の見込みを合計します。
年内に支給される予定の分も見積もります。
例えば、12月に働いた分を翌年1月10日に受け取る契約なら、その給与は翌年分に含めます。 - 国税庁の令和8年分「合計所得金額の計算について」の表へ当てはめ、給与所得の金額を求めます。
- 給与以外の所得があれば、その所得も加えて本人の合計所得金額を見積もります。
配偶者や親族について申告する場合も、それぞれの所得を確認します。
例えば、令和8年12月1日以後に行う年末調整で、給与収入が200万円あり、給与以外の所得や所得金額調整控除・特定支出控除がない場合、令和8年分の給与所得は200万円-74万円=126万円です。
この例では合計所得金額が489万円以下なので、基礎控除額は104万円となります。
申告書の収入欄には200万円、所得欄には126万円を記入し、用紙の判定表で基礎控除額を選びます。
掛け持ちなどで給与の支払元が複数ある場合、基礎控除の判定では全ての給与収入を合算します。
他社の給与をこの欄へ含めることと、その給与まで勤務先で年末調整してもらえることは別です。
給与以外の所得や計算方法が分からない場合は、国税庁の計算資料や相談窓口で確認しましょう。
令和8年分の改正は、家族や保険の申告にも関係する
令和8年分は、基礎控除・給与所得控除の引上げに加え、扶養親族等の所得要件や生命保険料控除にも変更があります。
前年の申告書をそのまま写さず、今年の用紙と記載例を使いましょう。
- 扶養親族等の所得要件
扶養親族や同一生計配偶者などの所得要件は、合計所得金額62万円以下へ変わりました。
令和8・9年分で収入が給与だけの場合は、給与収入136万円以下に相当します。
他にも所得がある場合や、特定支出控除の適用がある場合は、この給与収入額だけで判定しません。 - 23歳未満の扶養親族がいる人の生命保険料控除
令和8・9年分は、新生命保険料に係る一般生命保険料控除に特例があります。
この特例の対象となる一般生命保険料控除は最高6万円です。
一般生命保険料・介護医療保険料・個人年金保険料を合計した限度額は12万円のままです。
所得要件の改正で新たに扶養控除等の対象となる親族がいる場合は、扶養控除等申告書の追加・修正が必要になります。
年齢などの条件もあるため、家族の給与収入だけで控除を決めず、今年の記載例と照合してください。
社内の締切を守り、証明書の未着は先に相談する
基礎控除等の申告書について、国税庁が示す提出時期はその年最後に給与等の支払を受ける日の前日までです。
ただし、会社は計算や確認のために社内の締切を設けます。
例えば、最後の給与日が12月25日でも、社内締切が11月15日なら、その締切に合わせて準備しましょう。
控除証明書が届かない、見当たらない場合は、保険会社などの発行元へ発行状況や再交付を確認し、会社には「何の証明書が、いつ頃そろう見込みか」を伝えます。
書類がそろうまで連絡を待たず、先に提出できる申告書と、後から出す証明書を相談してください。
生命保険料などには、翌年1月末までに証明書類を提出・提示することを条件に年末調整できる取扱いがあります。
会社の締切が自動的に延びるものではないため、利用できるかを担当者へ確認しましょう。
条件どおりに提出できなければ、その保険料を控除対象から外して再計算し、不足した税額を徴収することになります。
転職・掛け持ち・提出漏れがあるときの進め方
今年転職した人は、前職の源泉徴収票を用意する
前職で扶養控除等申告書を提出して受けた給与は、原則として転職先の年末調整に合算します。
前職の源泉徴収票が手元にあるかを確認し、なければ前の勤務先へ交付を依頼しましょう。
転職先が前職分を確認できない場合は年末調整ができないため、本人が確定申告で精算します。
掛け持ちの人は、主たる勤務先を確認する
通常の扶養控除等申告書は、主たる給与を受ける勤務先へ提出します。
もう一方の勤務先から受ける給与は原則として年末調整されないため、確定申告が必要かも確認してください。
複数の会社へ同じ扱いで年末調整を依頼するのではなく、各社へ掛け持ちしていることを伝えましょう。
締切を過ぎた・控除を申告し忘れたら、再計算を相談する
会社の締切を過ぎても、まず給与担当者へ追加提出や再計算ができるか相談します。
年末調整が終わった後の控除の申告漏れでも、翌年1月の源泉徴収票が交付されるまでに、会社で再計算できる場合があります。
会社で対応できない場合は、確定申告で控除を申告します。
確定申告の義務がない人が、納め過ぎた所得税の還付を受ける還付申告は、対象年の翌年1月1日から5年間提出できます。
令和8年分なら、通常は令和9年(2027年)1月1日から令和13年(2031年)12月31日までです。
納税が必要な確定申告の期限まで5年に延びるものではありません。
期限内の申告が条件となる特例は別に確認が必要です。
確定申告後に控除漏れに気付いた場合は、申告期限内なら訂正した申告書を再提出し、期限後は「更正の請求」など、状況に応じた手続きを確認します。
PDFや年調ソフトを使うときの手順
- 会社が指定する提出方法を確認します。
社内システムを使う場合は、その案内に従って入力します。 - 紙の様式を使う場合は、国税庁の「給与所得者(従業員)の方へ」から必要な申告書と記載例を選び、対象の年分を確認します。
- 入力用PDFは作業場所へダウンロードして使います。
ブラウザ上での閲覧・利用には対応していません。
文字入力や印刷に問題があれば、手続ページの「入力用PDFの利用方法等」を確認します。 - 記入後は、氏名・年分・所得の見積額・該当する控除・証明書を確認し、会社の指定方法で提出します。
電子申告では、保存だけで終わらず送信や提出完了の表示も確認しましょう。
国税庁の基礎控除等の申告手続ページには、通常のPDF、入力用PDF、記載例、外国語の様式があります。
印刷で用紙の一部が見切れる場合は、国税庁の案内に従って縮小して印刷します。
国税庁の年調ソフトでは、基礎控除額などを自動計算できます。
利用するかどうかは会社の提出方法に合わせて確認してください。
一方、「年末調整計算シート」(Excel)や給与の支払者向けリーフレットは会社側の事務用で、従業員が提出する控除申告書とは用途が異なります。
まとめ
用紙が来ないときは、会社の提出方法と締切を確認し、自分が受ける控除に応じた申告書と証明書をそろえましょう。
基礎控除等の申告書は年末調整を行う日で様式を選び、収入と所得を分けて記入します。
証明書の未着や提出漏れがある場合は、まず給与担当者へ相談し、会社で対応できない分は確定申告の要否を確認してください。
関連記事
- PDFを印刷すると切れるのはなぜ?用紙サイズと倍率の直し方:申告書の印刷で端が欠ける場合の確認方法。
参考資料
- 国税庁「年末調整がよくわかるページ(令和8年分)」:最新案内と各種様式。
- 国税庁「給与所得者(従業員)の方へ(令和8年分)」:申告書の役割、控除の要件、証明書類。
- 国税庁「A2-4 基礎控除・配偶者(特別)控除等の申告」:提出時期、様式、入力用PDF。
- 国税庁「合計所得金額の計算について(令和8年分)(PDF)」:収入から所得を求める方法。
- 国税庁「昨年と比べて変わった点(PDF)」:令和8年分の改正。
- 国税庁「No.2665 年末調整の対象となる人」:対象者と対象外の人。
- 国税庁「No.2674 中途就職者の年末調整」:前職の源泉徴収票。
- 国税庁「No.2520 2か所以上から給与をもらっている人の源泉徴収」:主たる給与・従たる給与。
- 国税庁「No.1230 調書方式による住宅借入金等特別控除」:年末調整の手続きと証明書方式・調書方式。
- 国税庁「令和8年分 年末調整Q&A」:申告漏れと再計算。
- 国税庁「年末調整のしかた・各種控除額の確認(PDF)」:証明書類の提出・提示。
- 国税庁「No.2030 還付申告」:還付申告ができる期間。
- 国税庁「国外居住親族に係る扶養控除等の適用について」:国外居住親族の関係書類。
- 国税庁「No.1119 医療費控除に関する手続について」:医療費控除の確定申告。
- 国税庁「年末調整のしかた・年末調整後の注意事項(PDF)」:証明書類が提出されなかった場合の再調整。
- 国税庁「申告が間違っていた場合」:確定申告後の訂正手続き。